Mendoza ofrece un puente para asfixiados por la tarjeta: la conciliación gratuita que puede cambiar la ecuación del mes
Cuando los pagos ahogan al hogar, la Provincia abre una mesa de negociación con bancos, fintechs y mutuales. Las quitas no caen del cielo: hay que acordar, y los números mandan.
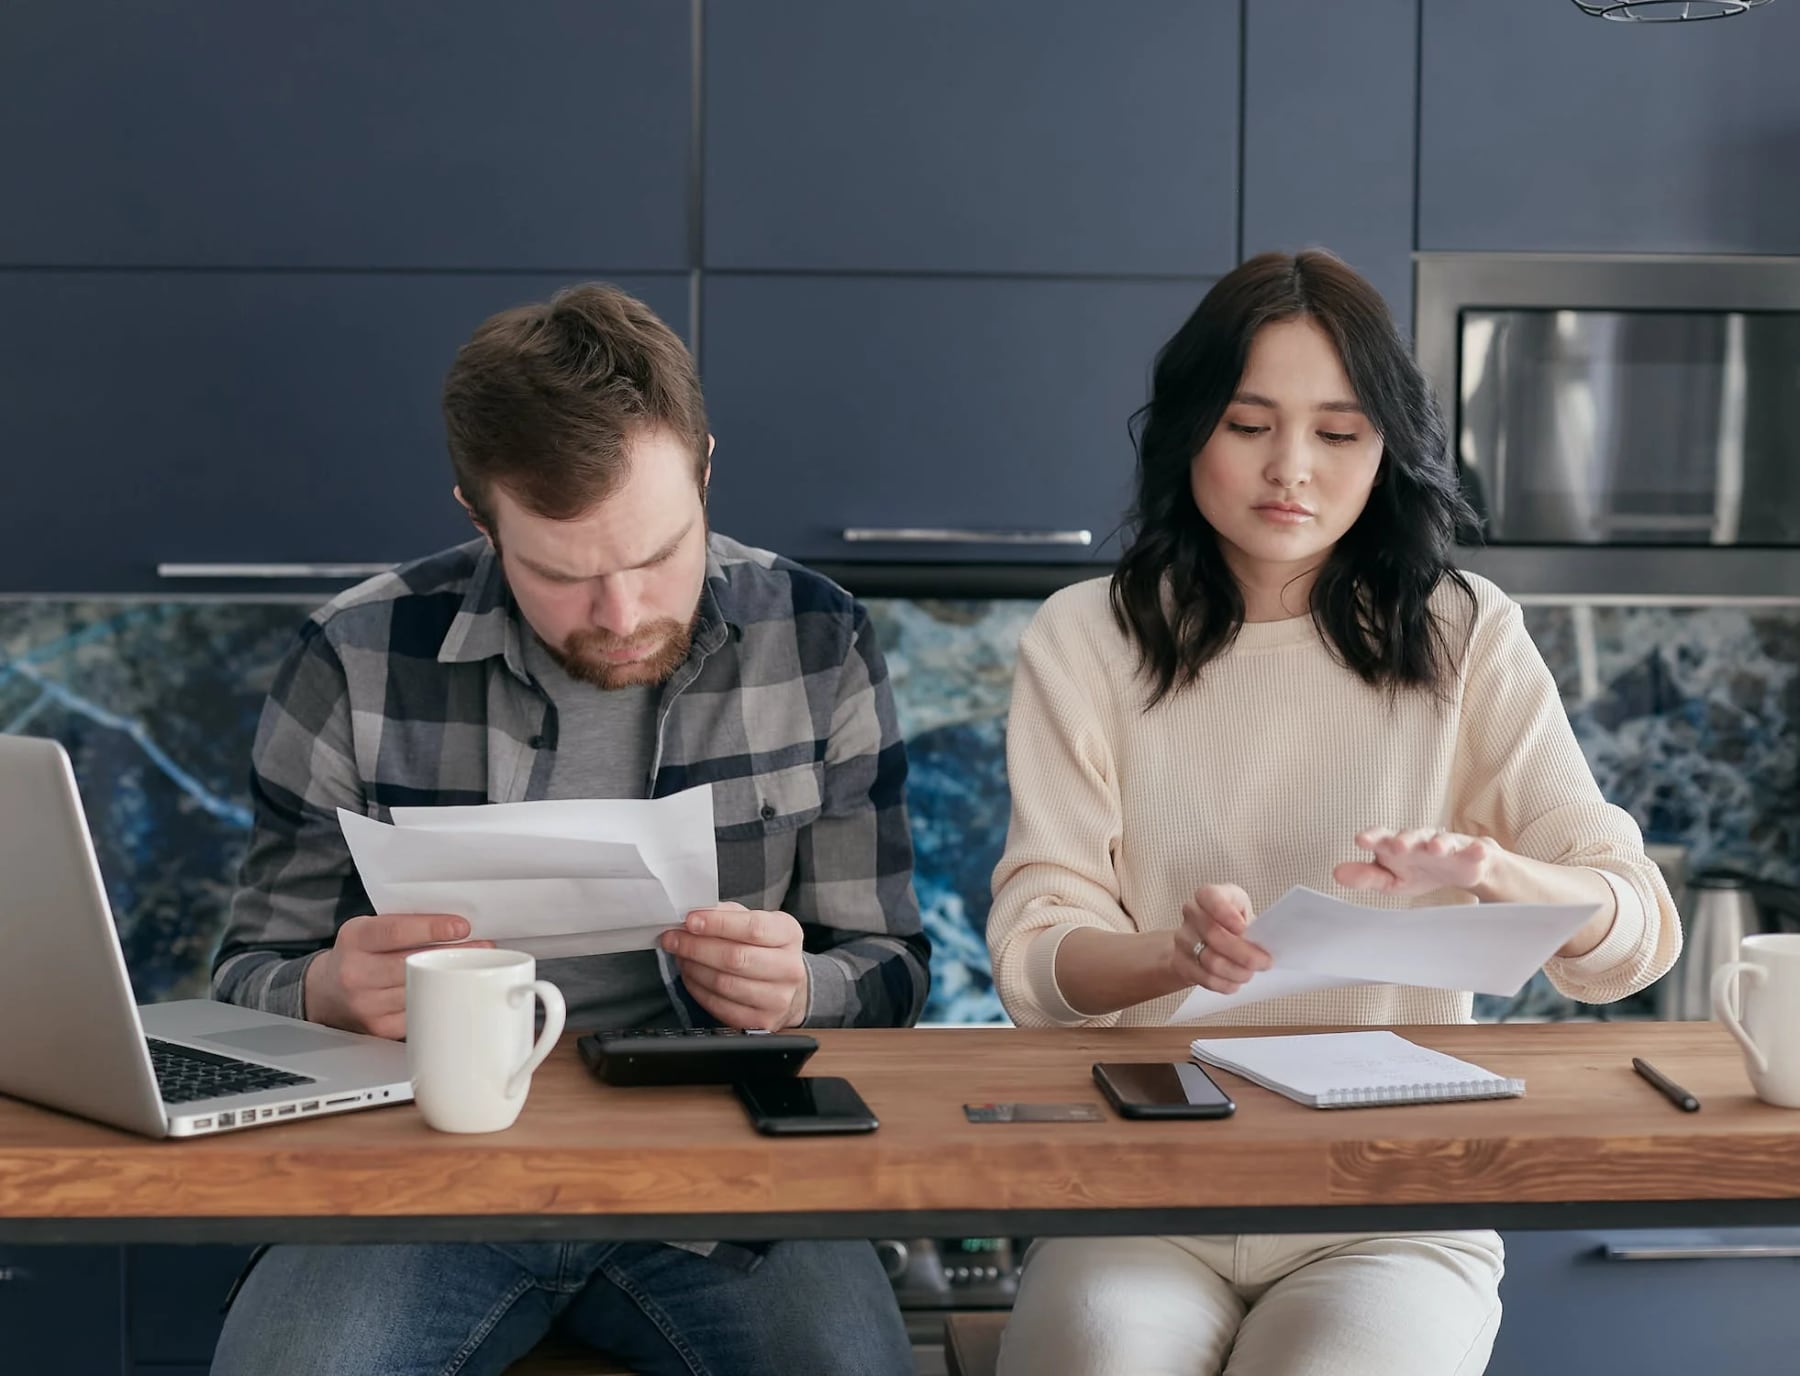
La mañana en Mendoza amaneció con esa brisa fresca que suelen recordar los viñedos después de la poda, y en las oficinas de Defensa del Consumidor el movimiento empezaba a ser otro: no el de siempre, con un consumidor indignado por una garantía o un incremento de cuota, sino el de familias que llegan con la carpeta llena de resúmenes de tarjeta, contratos de préstamos personales y mensajes de cobranza que ya ni se molestan en disimular el apremio. La Provincia puso en marcha un procedimiento de conciliación gratuita que, en los papeles, busca renegociar deudas de consumo cuando el peso de los compromisos empieza a comerse los ingresos del hogar. Yo lo vengo siguiendo de cerca y lo que veo, en cada entrevista, es a gente que llega con la calculadora en la mano y la dignidad un poco golpeada.
Quién puede sentarse en la mesa y qué se puede discutir
El primer filtro es geográfico y a la vez social: hay que tener domicilio real en Mendoza, ser consumidor final y estar transitando una situación grave o inminente de insolvencia personal o familiar. La vara que tomó la Provincia como referencia es bastante concreta, y se entiende mejor con números en la mano. Cuando los compromisos financieros superan el 30 por ciento de los ingresos mensuales netos de quienes conviven bajo el mismo techo, el sistema entiende que la cosa empieza a desbordarse. Ese umbral baja al 25 por ciento para los hogares que la normativa considera en especial vulnerabilidad, una categoría que incluye a familias con menores a cargo, personas con discapacidad, jubilados y pensionados que perciben el haber mínimo, desocupados, beneficiarios de programas sociales y trabajadores de la economía informal. A ese combo de condiciones se suma un tope de capital adeudado: en total, la deuda no puede exceder el equivalente a cien salarios mínimos, vitales y móviles vigentes al momento de pedir la intervención. Es, en definitiva, un paraguas pensado para la clase media que se fue quedando sin aire, no para grandes exposiciones.
- Préstamos personales y financiación de compras en cuotas, los clásicos de bancos y casas de electro.
- Tarjetas de crédito, sean bancarias o de otro tipo, siempre que el consumo sea familiar.
- Créditos otorgados por plataformas financieras autorizadas, mutuales y cooperativas.
- Deudas con entidades no financieras que hayan financiado bienes o servicios de consumo.
Quedan afuera, en cambio, las obligaciones con garantía hipotecaria, las deudas alimentarias, las multas y las sanciones penales. Tampoco entran las deudas empresarias o comerciales ajenas al consumo familiar, lo que deja a pequeños comerciantes y monotributistas sin este puente. La exclusión, para mí, es una de las discusiones pendientes: del surco a la góndola, del taller al mostrador, son muchos los que viven con la firma personal puesta al hombro de la sociedad y la del hogar.
Qué se puede conseguir y qué no, según lo que dice la letra chica
Conviene decirlo sin rodeos: la conciliación no es una quita automática ni un perdón graciable. Lo que ofrece la Provincia es una mesa donde discutir, con los acreedores sentados del otro lado, nuevas condiciones para cancelar lo que se debe. La normativa habilita a plantear extensión de los plazos, períodos de gracia antes de empezar a pagar, eliminación de intereses punitorios y cargos por mora, y por supuesto nuevos esquemas de cuotas. Pero cada una de esas alternativas depende de que el acreedor acepte. Es decir, sirve para abrir una conversación que en muchos casos las propias entidades no quieren tener, y para darle al consumidor un acta que, si se cumple, tiene fuerza de acuerdo. Lo que no puede hacer el Estado mendocino, y acá viene la parte que más me preocupa, es obligar a un banco o a una fintech a resignar parte de su acreencia. Y eso, en la práctica, es lo que muchas familias necesitan y no van a encontrar en esta ventanilla.
El trámite arranca en la Oficina de Conciliación de Reestructuración de Deudas de Consumo, la OCDC, donde se presenta un detalle actualizado de activos y pasivos, el listado de acreedores y los importes adeudados. A partir de ahí, Defensa del Consumidor cita a las empresas, que cuentan con un plazo razonable para responder. Carlos, un productor de San Martín que me atendió entre las hileras, me lo resumió con una frase que se me quedó dando vueltas: uno se endeuda para que los chicos vayan a la escuela, y cuando querés acordar te tratan como si hubieras cometido un delito. Su caso, como tantos, todavía espera una respuesta.
Lo que el Estado todavía no resolvió
Quedan en el aire preguntas que esta herramienta, por sí sola, no contesta. La primera es de fondo: en un país donde la inflación licuó salarios y donde las tasas de interés de las tarjetas siguen viajando en otra órbita, la conciliación es un parche bienintencionado, pero no ataca la causa del ahogo. La segunda es operativa: cuántos recursos humanos y técnicos tiene la OCDC para sostener la demanda cuando la situación se generalice, algo que en Mendoza, con la cosecha fina entrando y los planes sociales recalculándose, ya empieza a sentirse. La tercera, la más de fondo, es la que ningún gobierno provincial puede resolver solo: mientras no haya una ley nacional de reorganización de deudas de las personas humanas con criterios uniformes, cada provincia propio laboratorio. Y la cuarta, la que más duele del surco a la góndola, es la educación financiera: seguimos aprendiendo a pedir prestado a los golpes, y este tipo de herramientas, más temprano que tarde, van a quedar chicas.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Bitcoin pierde USD 10 000 desde su máximo histórico: ¿qué pasa en el mercado?