La industria corre con cuatro de cada diez máquinas apagadas y el consumo no alcanza para levantarla
El INDEC midió en agosto una utilización de la capacidad instalada del 58,5 por ciento en las fábricas, por debajo del mismo mes del año pasado. Alimentos y bebidas evitó la caída, pero electrodomésticos y maquinaria agrícola se desplomaron y el economista Tomás Amerio advierte que ni siquiera una recuperación del consumo alcanzaría para revertir la ociosidad.
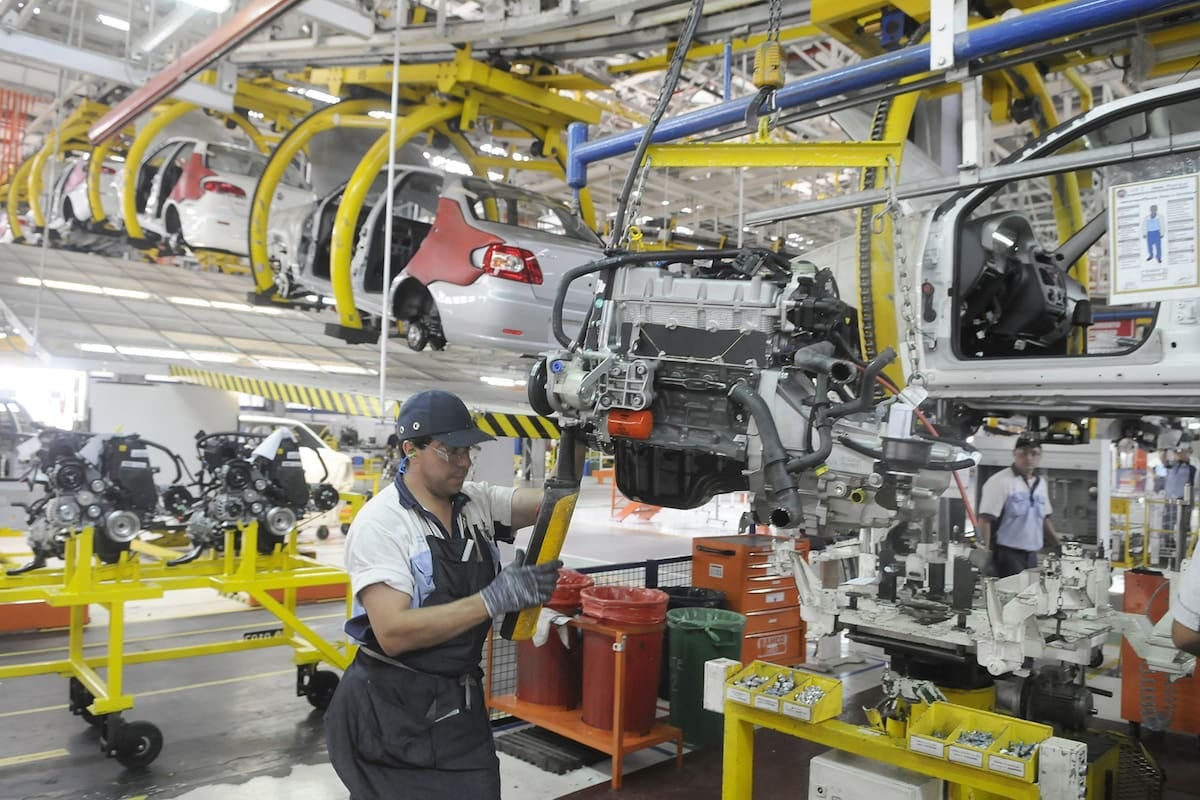
El arranque de la primavera encuentra a las fábricas argentinas funcionando a media máquina, y la metáfora no es caprichosa: según el INDEC, en agosto la industria manufacturera utilizó apenas el 58,5 por ciento de su capacidad instalada, un nivel que se repite mes tras mes y que deja más del 40 por ciento de las líneas de producción detenidas, a la espera de pedidos que no llegan. La cifra, difundida esta semana, muestra un avance mínimo respecto de julio —cuando se había ubicado en 58,2 por ciento— pero todavía no alcanza a recuperar los picos de marzo y abril, que habían tocado 59,8 y 59,9 por ciento respectivamente, ni mucho menos los valores de un año atrás, cuando en agosto de 2025 el mismo indicador se situaba en 59,6 por ciento. La diferencia interanual, de 1,1 puntos, puede sonar chica en el papel, pero en la práctica significa que más plantas están trabajando por debajo de su umbral de rentabilidad, con turnos suspendidos, personal suspendido y decisiones de inversión postergadas sine die.
Un tablero con ganadores muy puntuales y perdedores muy definidos
Lo que el dato revela, cuando se lo desagrega por sector, es una economía industrial a dos velocidades que ya parece estructural. En la punta de arriba aparece la refinación de petróleo, que operó al 88,8 por ciento de su capacidad, casi tres puntos por encima del año pasado, sostenida por un mayor procesamiento de crudo que responde tanto a la dinámica del mercado energético como a la mayor disponibilidad de materia prima. Algo más atrás se ubicaron las industrias metálicas básicas, con el 70,1 por ciento, y el bloque de alimentos y bebidas, que se mantuvo prácticamente estable en 66,4 por ciento, confirmando su condición de sostén cíclico de la manufactura nacional. También se destacó el sector de sustancias y productos químicos, que trepó al 65,2 por ciento desde el 60,1 por ciento de agosto de 2025, en buena parte porque la producción de detergentes y jabones creció un 6 por ciento interanual, una rareza dentro de un panorama donde crecer seis puntos ya es una excepción.
En el otro extremo del ranking, la fotografía es decididamente preocupante. La metalmecánica —excluida la industria automotriz— operó al 35,9 por ciento de su capacidad, casi nueve puntos por debajo del 44,6 por ciento registrado en agosto de 2025, una caída que el INDEC atribuyó al derrumbe simultáneo de dos de sus columnas históricas: la maquinaria agropecuaria, cuya fabricación retrocedió 37,9 por ciento interanual, y los electrodomésticos, que se desplomaron 28 por ciento. La industria automotriz, mientras tanto, cayó del 53,3 al 46,2 por ciento en la misma comparación, en línea con una menor cantidad de vehículos ensamblados por las terminales. Los productos minerales no metálicos —cemento, vidrio, cerámica— operaron al 54,5 por ciento, cuatro puntos debajo del año pasado, lo que configura otra mala noticia para un sector que suelear con la obra pública y con el consumo de hogares, dos motores que llevan meses sin arrancar.
“Una eventual recuperación del consumo se absorbería con capacidad ociosa antes que con nueva inversión o con nueva contratación de personal, porque las fábricas están funcionando con cuatro de cada diez máquinas paradas y todavía les queda margen para producir más sin poner un tornillo nuevo.”Tomás Amerio, economista
- Refinación de petróleo: 88,8 por ciento de la capacidad utilizada, el registro más alto de la industria.
- Industrias metálicas básicas: 70,1 por ciento, segunda marca del mes.
- Alimentos y bebidas: 66,4 por ciento, prácticamente sin variaciones interanual
- Sustancias y productos químicos: 65,2 por ciento, con un salto de más de cinco puntos respecto de 2025.
- Metalmecánica (sin automotriz): 35,9 por ciento, la más baja del panel, con caídas de 37,9 por ciento en maquinaria agropecuaria y 28 por ciento en electrodomésticos.
- Industria automotriz: 46,2 por ciento, casi siete puntos debajo del año pasado.
En mi recorrida por plantas del cinturón industrial de Buenos Aires y de Córdoba, la coincidencia entre los Jefes de planta es casi una letanía: las líneas están listas para correr a mayor velocidad, los turnos están diagramados, pero la falta de pedidos —del lado interno y del lado externo— mantiene los motores en ralentí. Un gerente de planta de electrodomésticos me lo resumió el mes pasado con una frase que se repite en los pasillos de fábricas grandes, medianas y chicas: «Si mañana aparece la demanda, podemos responder sin volver a invertir, pero para eso tiene que aparecer la demanda». La advertencia de Amerio apunta exactamente a ese nudo: con un nivel de ociosidad tan alto, cualquier repunte del consumo se traduce primero en más horas encendidas, no en más turnos ni en nuevas contrataciones ni en proyectos de ampliación, lo que significa que el efecto multiplicador sobre el empleo y sobre la inversión termina siendo mucho menor del que suele esperarse cuando los titulares anuncian una «recuperación del consumo».
La estabilidad de alimentos y bebidas —el bloque que va del surco a la góndola— merece una lectura propia. Es el sector que mejor contiene la caída general porque tiene una demanda relativamente inelástica: la gente sigue comprando fideos, aceite, galletitas y cerveza Aun cuando ajusta otros gastos, y eso le da un piso a la producción. Pero incluso en ese caso los volúmenes están más cerca de la subsistencia que del crecimiento, y los márgenes vienen siendo apretados por la suba de insumos y por las restricciones que pesan sobre las exportaciones. El resto de la industria, en cambio, depende de bienes durables —un auto, una heladera, una cosechadora, una maquina para una obra— que son justamente los primeros que las familias y las empresas dejan de comprar cuando la economía se enfría, y los últimos que vuelven a la lista cuando la situación mejora. Eso explica, en gran parte, que la recuperación esté costando tanto y que el 58,5 por ciento de agosto se parezca más a un nuevo piso que a un piso transitorio.
El cuadro que deja el último informe del INDEC es, en definitiva, el de una industria que puede pero no tiene con qué. Las máquinas están, el capital humano está, las plantas están, pero el 41,5 por ciento de la capacidad instalada permanece ociosa, y los sectores más castigados son los que tiran de la inversión, del empleo registrado y de la cadena de proveedores Pyme que vive alrededor de cada planta grande. Lo que el Estado todavía no resolvió —y lo que cada informe mensual vuelve a poner sobre la mesa— es cómo reactivar la demanda interna sin que el ajuste recaiga sobre los sectores que ya están al límite, y cómo diseñar señales estables para que la inversión productiva deje de mirar cada indicador mensual antes de decidir si enciende una línea o la deja apagada. Mientras esa discusión siga pendiente, el 58,5 por ciento seguirá siendo, en la práctica, una foto tomada con la mitad de las luces apagadas.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Dólar quieto, inflación corriendo: la pulseada que el bolsillo viene perdiendo hace meses
Cómo impacta el alza del dólar en las extracciones de cajeros fuera del país