Supermercados: las ventas acumulan más de un año en baja y el consumo masivo se concentra en los productos básicos
La caída interanual en volumen ronda el 4% y agosto cerró con una contracción del 3,3%. El fenómeno reconfigura el changuito: los hogares priorizan artículos esenciales mientras el comercio electrónico aporta menos del 5% del total y no alcanza a compensar la retracción.
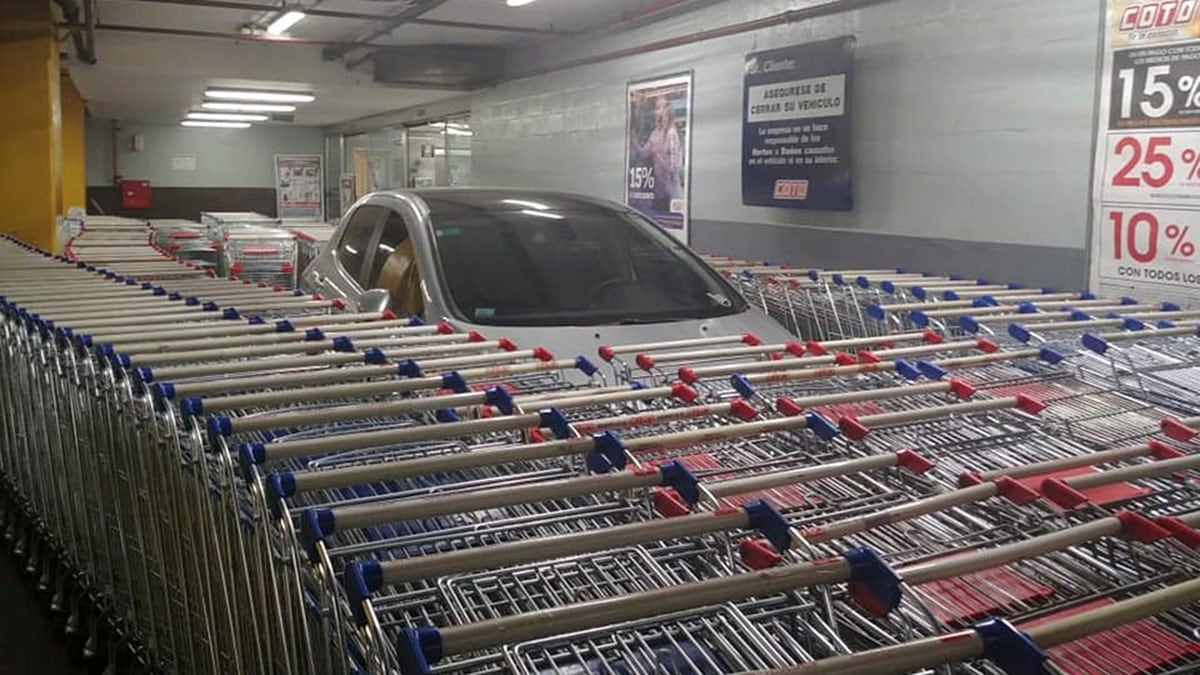
Las ventas en supermercados atravesaron más de doce meses consecutivos en terreno negativo y la tendencia se sostiene en 2025. De acuerdo con los datos difundidos por la Asociación de Supermercados Unidos (ASU), la caída interanual en volumen se ubica en torno al 4%, con agosto como última referencia disponible: ese mes marcó una contracción del 3,3% frente al mismo período del año anterior, cuando el ciclo ya venía deteriorándose. Comparado con 2018, el retroceso acumulado resulta todavía más marcado y refleja un cambio estructural en la forma en que las familias argentinas se aprovisionan.
Un consumidor que ya no migra hacia otros canales
El comportamiento del consumidor constituye la principal diferencia respecto de crisis anteriores. Durante la debacle de 2001 y 2002, buena parte de la demanda se reordenó hacia los autoservicios independientes, que ganaron participación a costa de las grandes cadenas. Esta vez, el fenómeno no se replica. Juan Vasco Martínez, director ejecutivo de la ASU, lo resumió con una frase elocuente: “El consumidor ya no se va a ningún lado”. La caída alcanza prácticamente a todos los formatos de venta y la demanda, lisa y llanamente, se reduce. Esta dinámica es la que vuelve a la actual contracción particularmente sensible: no se trata de un trasiego entre canales, sino de una pérdida neta de volumen.
El cuadro recesivo dejó además huellas visibles en la red comercial: cerraron locales, algunas cadenas discontinuaron formatos de proximidad y otras achicaron su presencia en regiones específicas. El impacto se concentra con mayor intensidad en los segmentos de menores ingresos, donde la merma en la cantidad de productos adquiridos se traslada casi en forma directa a los volúmenes vendidos por las bocas de expendio. La foto regional exhibe contrastes marcados: en el Gran Buenos Aires, el Gran Córdoba, el Gran Rosario y Mendoza la situación resulta más compleja, mientras que Añelo —en Neuquén— y otras localidades del interior agrícola presentan un desempeño relativamente más favorable.
La primarización del changuito y el peso creciente de los productos básicos
La transformación más visible en las góndolas es lo que Martínez denominó una “primarización de la compra”: los hogares concentran el gasto en artículos esenciales y recortan todo aquello que perciben como prescindible. En la práctica, esto significa más productos básicos —harinas, aceites, azúcar, lácteos de primera línea— y menos artículos de mayor valor unitario o vinculados a categorías como cosmética, cuidado personal premium o snacks. En las góndolas de lácteos, por ejemplo, los productos de mayor precio pierden espacio de exhibición porque rotan con menor velocidad. La dinámica golpea también a los fabricantes, que necesitan sostener volúmenes mínimos de producción para mantener su estructura de costos.
Menos del 5% por canales digitales: el ecommerce no compensa
El comercio electrónico, lejos de oficiar de contrapeso, aporta una cuota menor dentro del consumo masivo —alimentos, bebidas, limpieza, perfumería y cuidado personal—, donde representa menos del 5% del total. Parte de esas operaciones corresponde, además, a compras concretadas dentro de los propios locales por trabajadores de plataformas. Al sumar ventas digitales y presenciales, el balance de las cadenas sigue arrojando resultado negativo, lo que confirma que el problema de fondo no es de canal, sino de demanda agregada.
Qué cambia en el bolsillo de cada familia
La traducción cotidiana de este escenario es un changuito más austero y más concentrado en lo esencial. Las familias riojanas —al igual que el resto de los hogares argentinos— tienden a privilegiar artículos de primera necesidad en detrimento de categorías complementarias, lo que implica menor variedad en la mesa, menor rotación de productos frescos y una presión extra sobre el ingreso disponible que ya viene condicionado por la dinámica de precios y salarios. Para los supermercados de la provincia, el desafío pasa por adaptar la oferta a una demanda más estrecha; para los consumidores, por sostener un nivel de consumo básico en un contexto en el que cada peso rendido de la compra se volvió una decisión mucho más estudiada.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Celulares y televisores de Tierra del Fuego, ¿qué opciones de compra hay?