Nu presentó una cuenta multidivisa con operatoria en más de 35 países y rendimientos del 3,50% anual en dólares digitales
El banco digital, que ya reúne 140 millones de clientes en América Latina, lanzó Nu Global con custodia en Suiza y conversión a stablecoins. Por ahora, la empresa descartó negociaciones activas para obtener una licencia local en la Argentina.
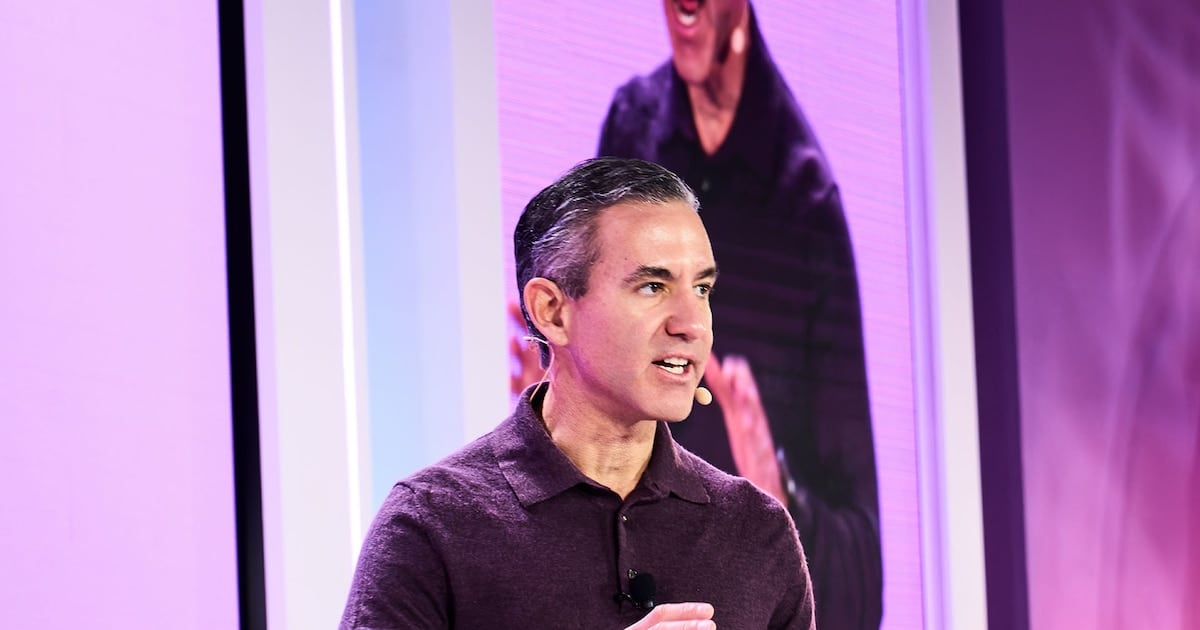
El banco digital Nu, que según datos de la propia compañía alcanzó los 140 millones de clientes en América Latina durante 2024, presentó esta semana en Miami un nuevo producto bautizado Nu Global, una cuenta multidivisa que promete envíos y recepciones de dinero en más de 35 países sin necesidad de abrir una cuenta en una entidad local de cada destino. Se trata de un servicio que se administra desde una aplicación y se respalda, según explicó la empresa, en una estructura radicada en Suiza.
A diferencia de los lanzamientos previos del grupo en la región, el alta no se canaliza a través de una filial argentina: el registro se hace mediante Sygnum Bank, un banco suizo especializado en activos digitales. Ese esquema le permite a Nu ofrecer el producto sin pasar por los organismos de control financiero locales de cada país incluido en la primera etapa, que abarca Europa y América Latina. La Argentina figura entre los destinos habilitados para recibir fondos, aunque todavía sin licencia propia.
Tres claves del producto: stablecoins, tarjeta virtual y criptoactivos
- Conversión automática a USDC o EURC, dos stablecoins atadas al dólar y al euro, con rendimiento diario equivalente al 3,50% anual en USDC y al 2,20% anual en EURC.
- Tarjeta virtual Mastercard asociada a la cuenta, pensada para consumos internacionales en distintas monedas.
- Acceso dentro de la aplicación a la compra y tenencia de activos digitales como Bitcoin y Ethereum, junto con los saldos en stablecoins.
En la práctica, los fondos que el usuario deposita se transforman en dólares digitales o euros digitales y quedan custodiados en la entidad suiza. La operatoria apunta a un perfil de cliente que mantiene ingresos, gastos o familia distribuidos entre varios países, y que hasta ahora debía apoyarse en cuentas en distintos bancos o en plataformas de cambio poco integradas.
En paralelo al lanzamiento de Nu Global, la compañía confirmó la puesta en marcha de su servicio en Estados Unidos, desde donde se podrán enviar transferencias en dólares a Brasil, México y Colombia. Según explicó la firma, el dinero llegará a destino en la moneda local de cada país y la conversión se realizará mediante criptomonedas que actúan como puente, un esquema que la empresa ya utiliza para reducir costos en operaciones cross-border.
“En todos los países del mundo la necesidad es la misma: los clientes quieren que los traten bien. La meta es que transferir dinero entre países sea tan sencillo y transparente como mandar un mensaje de WhatsApp.”David Vélez, fundador de Nu
Sobre la posibilidad de que Nu termine operando en la Argentina como banco con licencia local, el propio Vélez fue terminante: por el momento, afirmó, no hay negociaciones activas con reguladores locales. No obstante, describió al país como un mercado muy grande y con mucho interés por parte de la compañía, y recordó que el grupo ya mantiene equipos técnicos en territorio argentino, atraído por el nivel de talento disponible. Si la empresa decidiera dar ese paso, agregó, la preferencia sería construir una entidad desde cero antes que avanzar con la adquisición de un banco ya instalado.
Qué puede cambiar en el bolsillo de una familia argentina
Para una familia con parientes o compromisos pagos en el exterior, el anuncio abre un canal adicional para enviar y recibir fondos sin necesidad de abrir cuentas en el extranjero ni pasar por casas de cambio tradicionales, con la promesa de una operatoria más simple y, según la compañía, costos menores. El rendimiento del 3,50% anual en dólares digitales aparece como un atractivo en un contexto local donde las opciones en moneda dura siguen siendo acotadas, aunque se trata de un rendimiento atado a stablecoins y no a un depósito bancario tradicional, una diferencia que las autoridades regulatorias suelen remarcar a la hora de evaluar riesgos. Mientras Nu no obtenga licencia en el país, los usuarios argentinos accederán al producto a través de la estructura suiza, sin respaldo del Banco Central ni de la normativa local.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Se despertaron los dólares paralelos y la brecha vuelve a superar el 10%: los motivos de la suba