El QR se consolida como el protagonista de las compras cotidianas y le come terreno al efectivo y al plástico
El informe de medios de pago minoristas del Banco Central muestra que las transferencias mediante códigos QR crecieron 67,5% interanual en cantidad, mientras cayeron las operaciones con tarjetas y las extracciones en cajeros automáticos. Los datos corresponden a agosto para transferencias y a julio para plásticos y retiros, con una salvedad: parte de la baja responde a cambios en los criterios de reporte.
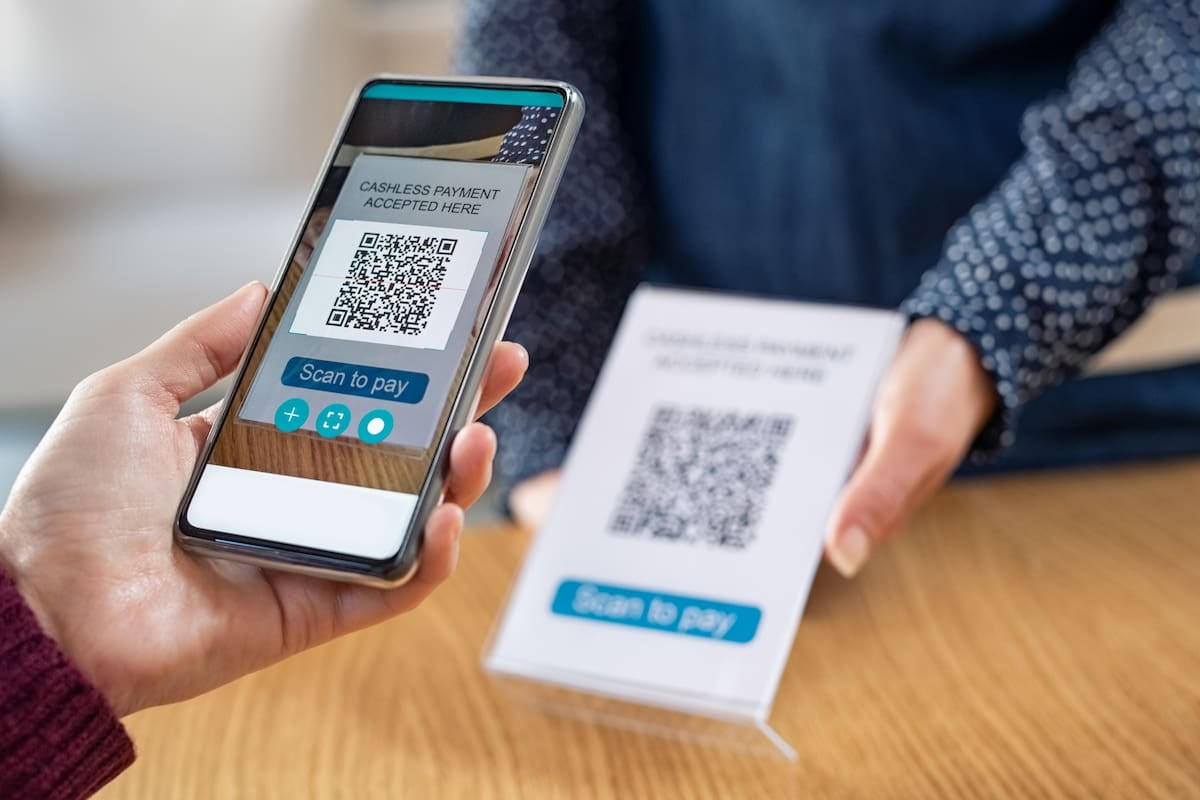
En la pulseada cotidiana por definir cómo pagamos el café, el colectivo, la factura del supermercado o la cuota del colegio, hay un claro ganador de los últimos tiempos y se llama QR. El último informe de medios de pago minoristas que difundió el Banco Central de la República Argentina así lo confirma: las transferencias iniciadas mediante códigos QR interoperables saltaron 67,5% interanual en cantidad y 62,9% en montos reales durante agosto, mientras que las operaciones con tarjetas de débito y crédito se retrajeron y los retiros de efectivo por cajero automático mostraron la caída más pronunciada del período. Es decir, del surco a la góndola —vale la metáfora incluso cuando hablamos de dinero—, la plata cruza cada vez menos por el plástico o por el cajero y se mueve más por la pantalla del celular.
Menos tarjetas, más QR, con una aclaración
En julio se registraron 172 millones de pagos con débito por 5,7 billones de pesos, lo que implica una baja del 8,4% en la cantidad de operaciones y del 14,7% en los montos, medidos estos últimos en términos reales para descontar el efecto de la inflación. Con crédito hubo 159,3 millones de pagos por 10 billones, con descensos del 9,2% y del 17,6% respectivamente. El débito sigue siendo el plástico más usado, pero ambos perdieron participación frente al avance de las transferencias. El propio BCRA aclara, con criterio, que parte de esa reducción obedece a un cambio en los criterios de reporte: se excluyeron determinadas operaciones con tarjetas prepagas, por lo que las variaciones no reflejan únicamente cambios en el uso real de estos medios. Aun con esa advertencia, la tendencia a la baja de plásticos es lo suficientemente marcada como para no pasarla por alto.
Del lado de las transferencias, el dominio del QR es casi absoluto: de los 118,3 millones de pagos con transferencia realizados en agosto por 3 billones de pesos, el 99,1% se inició mediante códigos QR interoperables. En concreto, fueron 117,2 millones de transacciones por 2,9 billones de pesos, con subas del 67,5% en cantidad y del 62,9% en montos reales, según el informe.
Quién financia el pago y cómo se reparte el ecosistema
- El 52,7% de los pagos con transferencia se financió desde cuentas bancarias con CBU; el 47,3% restante, desde cuentas de pago con CVU, es decir, las billeteras digitales.
- El ecosistema relevado por el BCRA contaba con 92 billeteras digitales y 67 aceptadores registrados.
- Los envíos inmediatos de pesos —las transferencias de persona a persona que caen al instante— también crecieron fuerte: en agosto totalizaron 779 millones de operaciones por 96 billones de pesos, con una suba del 20,3% en cantidad y del 5,5% en montos reales.
El efectivo no desaparece, pero pierde volumen
En julio los retiros por cajero automático explicaron el 88,4% de las extracciones de efectivo: fueron 41 millones de operaciones por 4,8 billones de pesos, con una caída del 28% en cantidad y del 16% en montos reales. El promedio por extracción fue de 118.300 pesos, una cifra útil para dimensionar cuánto efectivo circula efectivamente en el circuito formal. Para encontrarle cara humana a ese dato, basta con pensar en cualquier comercio de barrio: Carlos, almacenero en Morón, me decía el otro día que ya casi no le queda cambio y que sus clientes «escanean el QR antes de bajarse del auto». El comportamiento macro refleja, una y otra vez, esa misma escena multiplicada por miles.
El cuadro completo pinta a un consumidor argentino que acelera su migración hacia medios digitales, traccionado por la interoperabilidad del QR y la masificación de las billeteras, en un contexto donde el efectivo sigue presente pero cede espacio y donde las tarjetas —sobre todo por los cambios de criterio contable, pero también por la sustitución hacia otros medios— muestran su retroceso más importante en mucho tiempo.
Lo que todavía no se resolvió
Mientras el reporte celebra un ecosistema más digital e interoperable, quedan asignaturas pendientes que el Estado no terminó de saldar. La coexistencia de 92 billeteras y 67 aceptadores, con reglas que cambian periódicamente y criterios de reporte en revisión, exige una señalización normativa más estable para que comerciantes y usuarios sepan a qué atenerse. También falta que el BCRA y la Secretaría de Finanzas avancen con un esquema unificado de comisiones por interoperabilidad, que hoy presenta diferencias notorias entre bancos y fintechs, y con políticas concretas de inclusión financiera para los millones de argentinos que aún quedan fuera del sistema bancario. La foto de los números cuenta el éxito de la migración; el reverso, las costuras que todavía están a la vista.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Aumentaron las tarifas de luz: cómo quedan las boletas en el AMBA y qué pasa con los subsidios desde febrero