Cuotas sin interés: la cuenta que el consumidor casi nunca hace sobre el precio de contado
Un repaso por los mecanismos que vuelven difusa la frontera entre financiar y pagar al contado, y por qué la decisión de tomar un crédito modifica el presupuesto más allá del gasto declarado.
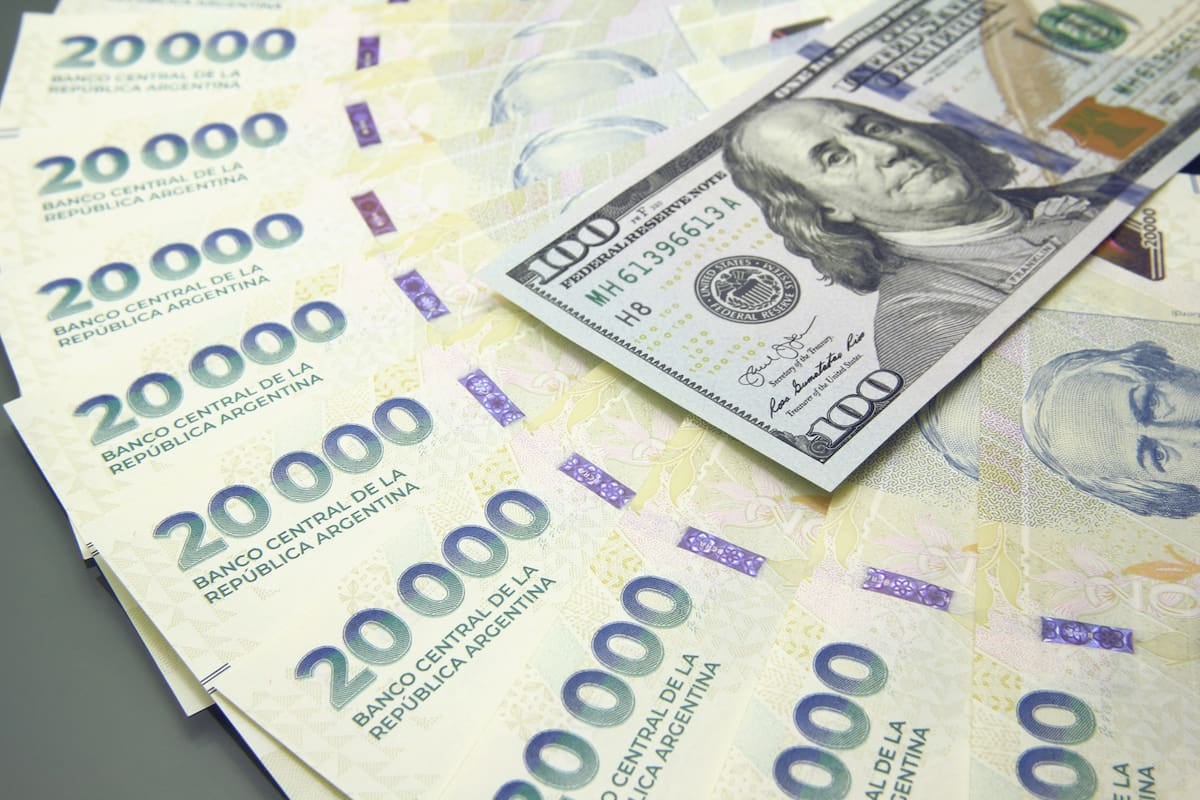
En el mercado argentino, las promociones en cuotas sin interés se volvieron una pieza central de la estrategia comercial durante los últimos años, al punto de modificar la forma en que los hogares piensan sus compras de bienes durables y de consumo intermedio. La pregunta que ordena cualquier análisis de estas operaciones es directa: cuánto costaría el mismo producto si se abonara al contado y qué diferencia existe entre ese valor y la suma total de las cuotas pactadas.
Cuando un comercio no ofrece una alternativa efectiva de pago al contado, o cuando exige por esa vía exactamente el mismo importe que la suma de todas las cuotas, desaparece la referencia necesaria para distinguir el precio del bien del costo que pueda estar incorporado en el esquema de financiación. En esas condiciones, la igualdad entre el total financiado y el precio de contado no demuestra, por sí sola, que el financiamiento sea gratuito, y el consumidor queda expuesto a pagar un sobrecosto sin advertirlo.
El crédito como reemplazo: lo que se compra y lo que se deja de comprar
El efecto de un préstamo sobre el presupuesto familiar exige mirar más allá del destino declarado del dinero. La variable clave es qué gasto dejaría de realizarse si el crédito fuera rechazado, ya que la decisión de tomar fondos prestados modifica el conjunto de las compras posibles y no solamente aquella para la cual se solicitó. Comprar en cuotas, en los hechos, equivale a postergar un pago y a resignar otro consumo que, sin el financiamiento, habría quedado relegado.
Un ejemplo ayuda a dimensionar el fenómeno. Si una persona toma un préstamo para pagar un almuerzo y termina abonándolo con esos fondos, pero igualmente hubiera almorzado con recursos propios, el crédito le permite conservar dinero disponible para otra compra que, sin esa asistencia, habría debido postergar. El comprobante del restaurante registra una operación, pero no describe el efecto completo del préstamo: como el dinero es fungible, financiar una necesidad libera recursos que se redirigen hacia otro gasto, y ése es el consumo que el crédito efectivamente sostiene.
- Comparar siempre el precio de contado con la suma total de las cuotas antes de firmar la operación.
- Verificar que exista una alternativa real de pago al contado y que su importe sea inferior al total financiado.
- Revisar el calendario de pagos: la cantidad de cuotas y las fechas de vencimiento condicionan el flujo de caja del hogar.
- Identificar qué gasto se dejaría de hacer sin el crédito, ya que ése es el consumo que el préstamo termina financiando.
- Considerar que financiar una compra equivale a postergar un pago y a resignar otro consumo que quedaba en lista de espera.
Para las familias riojanas, el cuadro descrito se traduce en un ejercicio de revisión mensual del presupuesto: cada compra financiada debe evaluarse no por su cuota individual, sino por su efecto agregado sobre el resto de los compromisos del mes. Cuando la promoción en cuotas encarece el precio efectivo del producto, el sobrecosto se paga con el dinero que el hogar pensaba destinar a otra necesidad. La diferencia entre una cuota sin interés genuina y una con interés oculto se mide, en definitiva, en la capacidad de compra que el hogar conserva una vez saldada la operación.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Luis Caputo pide excluir de la coparticipación a las comunas que cobren impuestos municipales